生産管理の基礎知識 原価管理
製造業の原価管理とは?費用の見方と改善の基本
標準と実績を比べ、費用が増えた理由をつかむ。製造原価・売上原価、直接費・間接費の違いを整理します。
生産管理では、人やモノだけでなく、製品をつくるために使ったお金にも目を向ける必要があります。費用の内訳が分かると、利益が増減した理由や、改善すべきところが見えてきます。
原価計算は難しそうに感じるかもしれません。まずは、製造原価・売上原価、直接費・間接費といった基本を整理し、日々の改善にどう使うかを考えてみましょう。
この記事の目次 全6項目
原価管理の目的
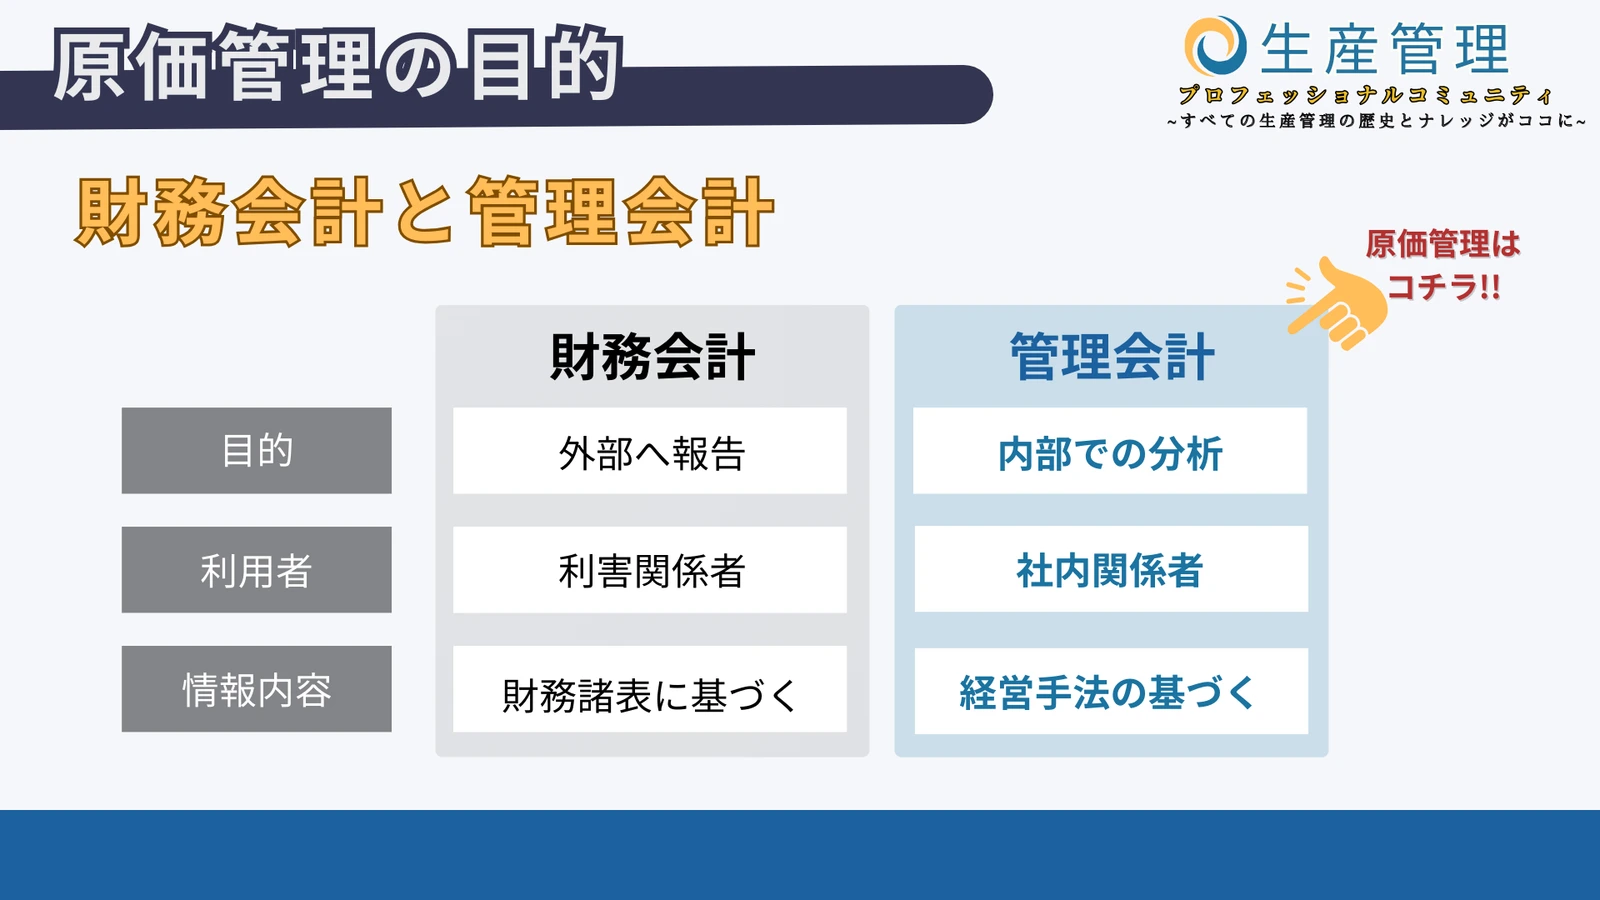
原価管理では、材料の使用量や作業時間、単価などの基準を決め、実際にかかった原価と比較します。差が出た原因を調べ、品質や納期も考慮しながら改善につなげます。単に支出を減らすことだけが目的ではありません。
どんぶり勘定とは?
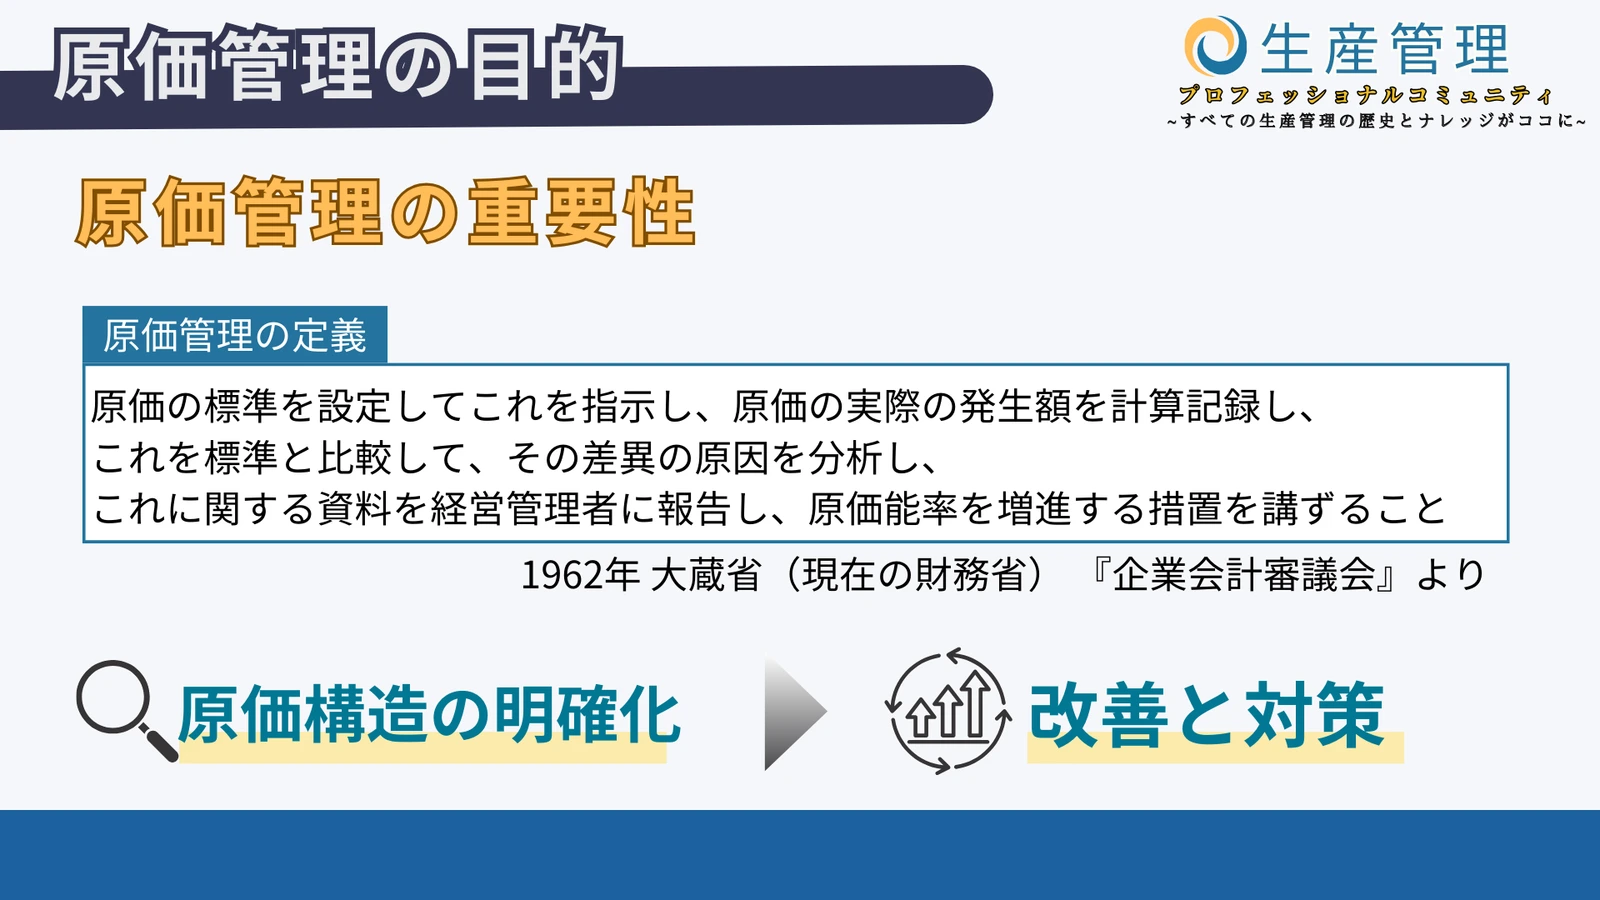
売上と支出の総額だけでは、利益が減った理由までは分かりません。いわゆる「どんぶり勘定」を避けるには、材料費や作業時間などの内訳を把握し、基準と比べる必要があります。
何に費用がかかったか、どこを改善できるか。次の行動につながる形で原価を捉えることが重要です。
財務会計と管理会計
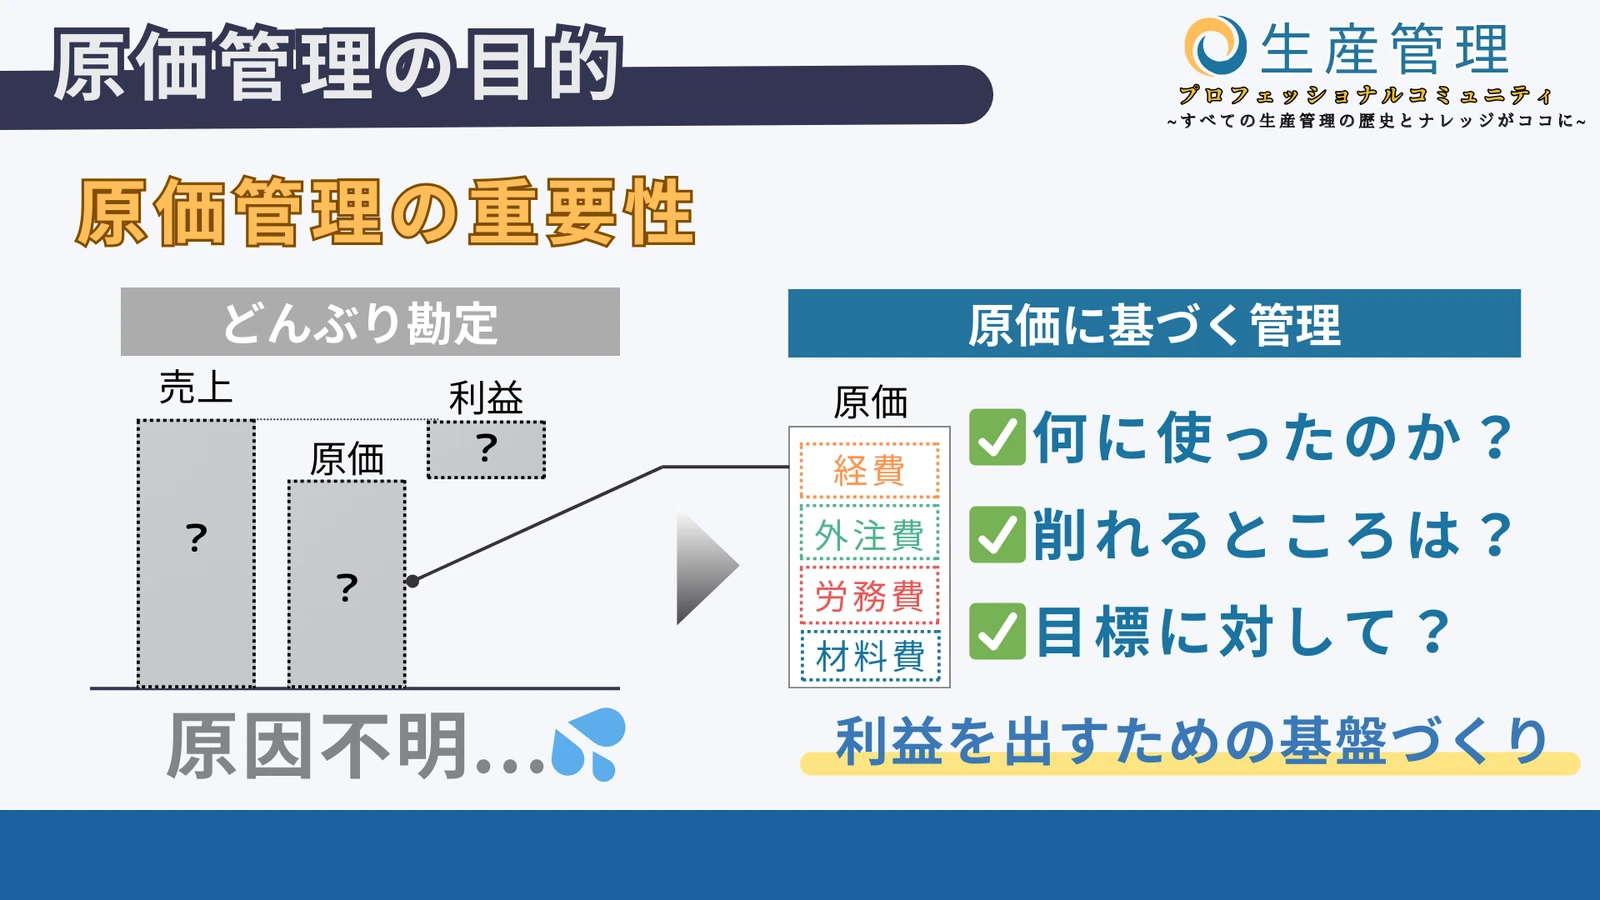
工場の改善に使う原価管理は、主に管理会計の視点で行います。同じ原価データが、在庫評価などの財務会計にも使われるため、目的と集計範囲を区別しておきましょう。社外に向けて、決められたとおりに数字を集計して開示する財務会計に対して、社内の経営層や従業員に対して、利益を最大化するために分析する管理会計は、その会社の自己分析能力となるわけです。
したがって、どういう視点で、どういう原価計算を行えば原価改善が可能となるかは会社それぞれで異なり、経営ノウハウそのものと捉えることもできます。企業は自身の業種や業態に合った原価管理の方法を選び、効果的なコスト管理を実現していかなければいけないのです。
原価管理の主な流れ
原価管理は一朝一夕で出来るものではなく、適切な手順を踏むことが必要です。その手順を解説していきます。
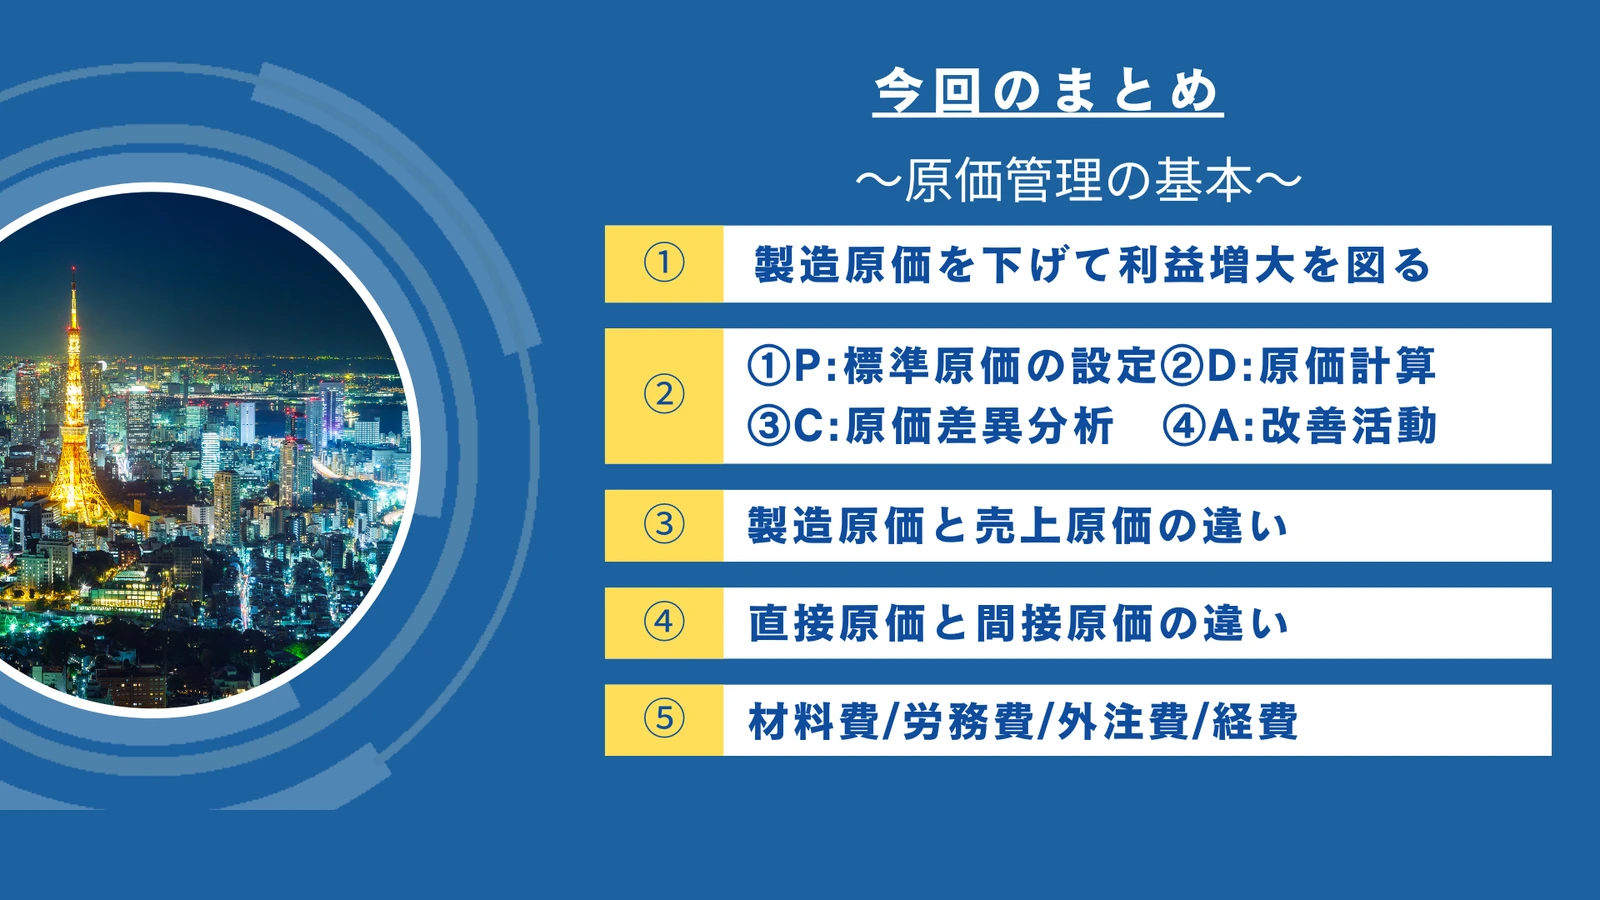
①標準原価の設定
まずは標準原価の設定です。標準原価は、一定の条件で通常かかると考えられる原価です。単なる希望額ではなく、材料数量・標準工数・単価などの根拠を持たせます。例えば、製造業における原価管理の考え方で一般的なのは、製品別原価です。製品を1つ作るのにいくらかかっているのかという尺度です。
実績や技術的な検討をもとに条件を定め、設備・材料・作業方法などが変わった場合は見直します。標準原価を設定する目的を考え、合理的な数値を設定します。なお、市場で受け入れられる価格から必要利益を差し引く「目標原価」と、標準的な条件を積み上げる「標準原価」は、目的が異なります。改善の目標と、実績を比較する基準を混同しないようにします。
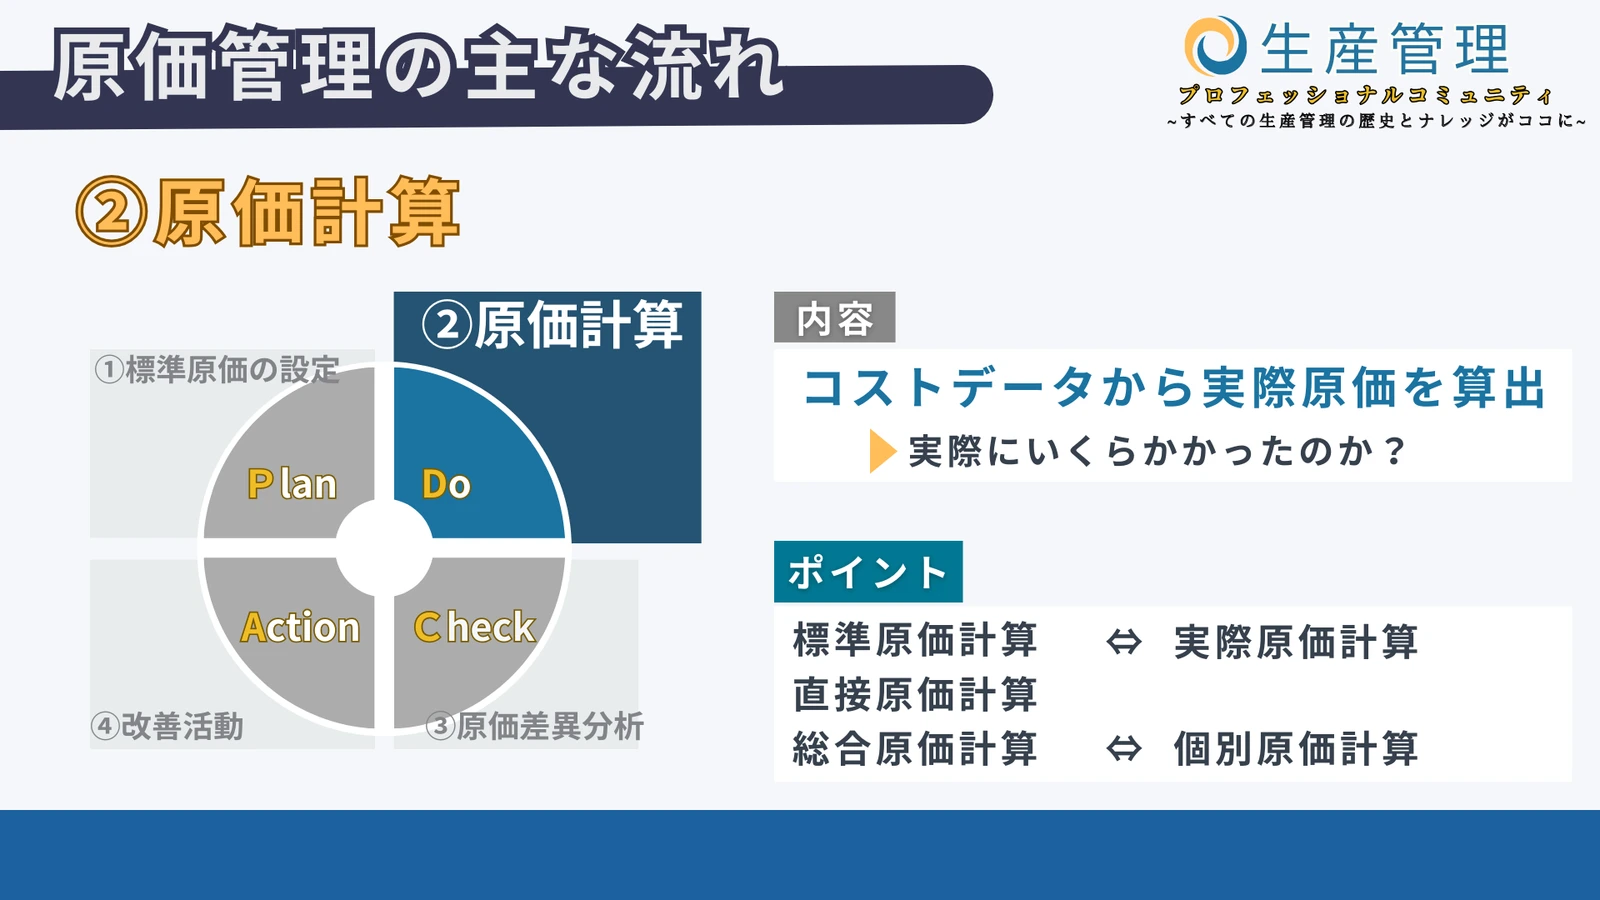
②原価計算
基準となる標準原価の設定ができたら、製造コストに関わるデータを集め、実際にかかった原価を計算していきます。原価計算の方法はいくつかあり、計画段階で標準値による原価を算出する「標準原価計算」に対して、実際に使われたコスト情報をもとに算出する「実際原価計算」があります。「直接原価計算」は、原価を変動費と固定費に分け、変動製造原価を製品原価とし、固定製造原価を期間の費用として扱う考え方です。「直接費だけを集める」という意味ではありません。
また、一定期間の生産費用から原価算出を行う「総合原価計算」に対して、個別受注生産品やプロジェクト等のように個別で収支を評価したい場合に使用する「個別原価計算」などがあります。こういった様々な計算方法を駆使して、必要な角度から原価を見直せる状況を作っていくのです。
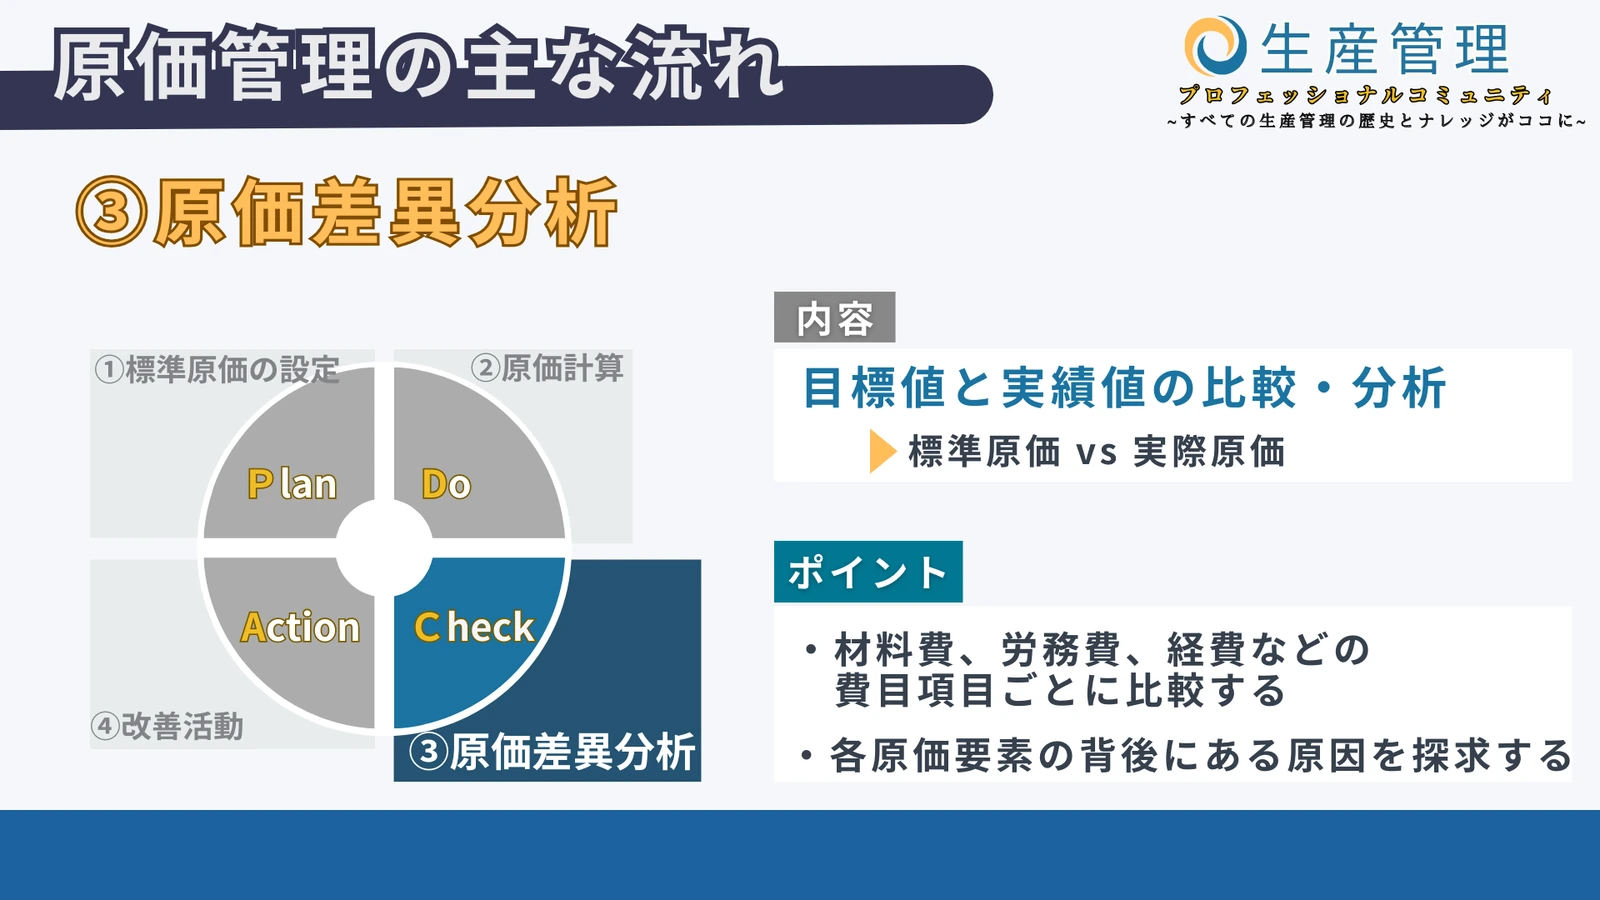
③原価差異分析
標準原価計算の結果と実際原価計算の結果を比較して差異がある場合はその原因を分析します。当然ですが、最終結果の合計金額だけを比較しても原因はわかりませんから、その内訳、仕訳別に比較できないといけません。
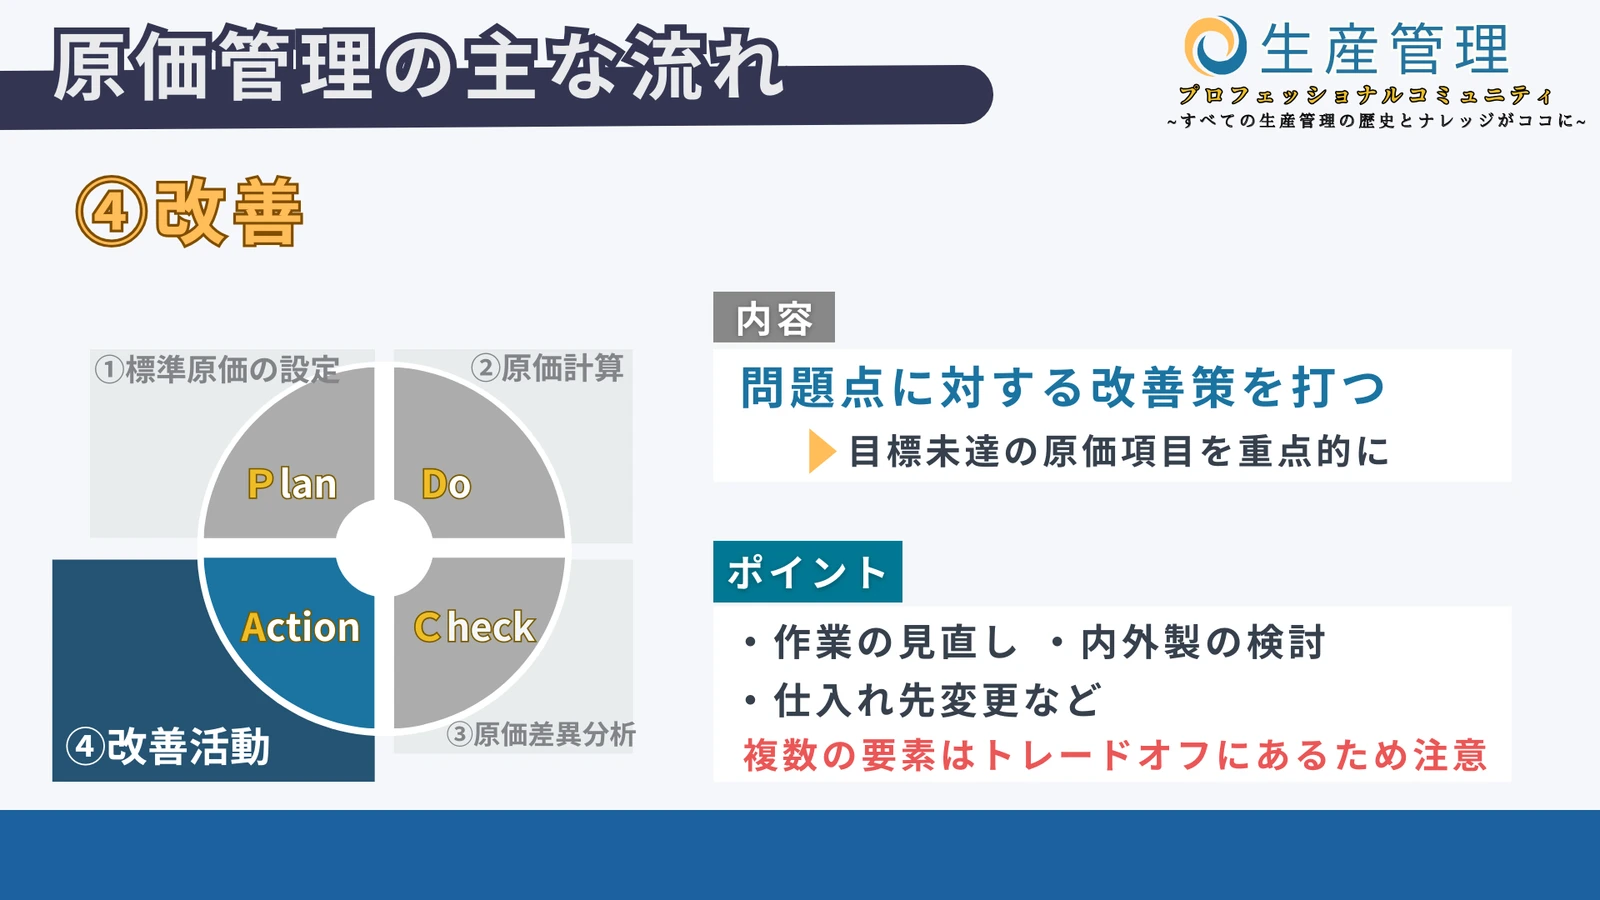
④改善
原因が明らかになったら、改善策を検討します。例えば、外注費を減らすために直接雇用を増やす、材料コストを削減するために仕入れ先を見直す、などが考えられます。ただし、新規雇用には人件費の増加というリスクが伴います。このように、トレードオフの関係にある複数の要素を考慮し、最適な決定を下す必要があります。
以上の手順を繰り返し実施することでいわゆるPDCAサイクルとなり、原価改善が進むということになります。
製造原価について
製造原価は、製品をつくるために消費した材料費・労務費・経費から成ります。期間中の製造費用と、完成した製品の原価は、仕掛品の増減によって異なります。原価は利益に深く関わるため、工場を運営する企業においては、製品に関連する「製造原価」の管理が重要視されています。今回は製造原価の考え方と原価の内訳など、製造原価に関する基礎知識をご紹介します。
製造原価と売上原価の違い
まずは、製造原価とよく似た言葉である、売上原価との違いをはっきりさせていきましょう。売上原価と製造原価とは、算出する際の計算対象が異なります。製造業では、次のようにつながります(評価損などの調整を含めない基本形です)。当期製品製造原価=期首仕掛品+当期製造費用−期末仕掛品売上原価=期首製品在庫+当期製品製造原価−期末製品在庫
売上原価は、売れた製品に対応する原価です。期末に残る製品や仕掛品の原価は、棚卸資産として翌期へ繰り越されます。営業活動にかかる販売費・一般管理費とは区別します。そのため、製造した数量と販売した数量が違えば、当期の製造原価と売上原価も一致しません。受注生産でも、期をまたぐ仕掛品や未出荷品があれば差が出ます。「受注生産なら必ず同じ」とは判断できません。
少しややこしいかもしれませんが、会計上、目的の違う原価指標があるということを押さえておきましょう。
製造から販売まで、原価の流れ
- 当期製品製造原価
- 期首仕掛品 + 当期の製造費用 − 期末仕掛品
- 売上原価
- 期首製品 + 当期製品製造原価 − 期末製品
- 販売費・一般管理費
- 製造や在庫とは区別して、販売活動や会社全体の管理にかかった費用を集計
製造原価の内訳
ここから、製造業において非常に重要な製造原価について掘り下げていきます。製造原価とは、製品を製造する際にかかった費用の総額のことをいいます。それに対して、商品を販売する営業活動においてかかる費用は製造原価に含まれません。製品を作る工程では、さまざまな費用がかかるものです。製造原価を計算するには、主に次の3つに分類します。
- 製造のために消費した原材料や部品の原価は材料費
- 従業員に支払う賃金といった労務費
- 設備の運転にかかる燃料費や水道光熱費は経費
そうすることで、現状の出費を把握しやすくなり、改善点を見つけやすくなります。材料費が増えたときは、価格の上昇、使用量、歩留まり、製品構成の変化などを分けて調べます。購入しただけで未使用の材料まで、すべて当期の材料費になるわけではありません。このように現状を分析することで製造原価を改善できれば、それだけ利益が大きくなります。
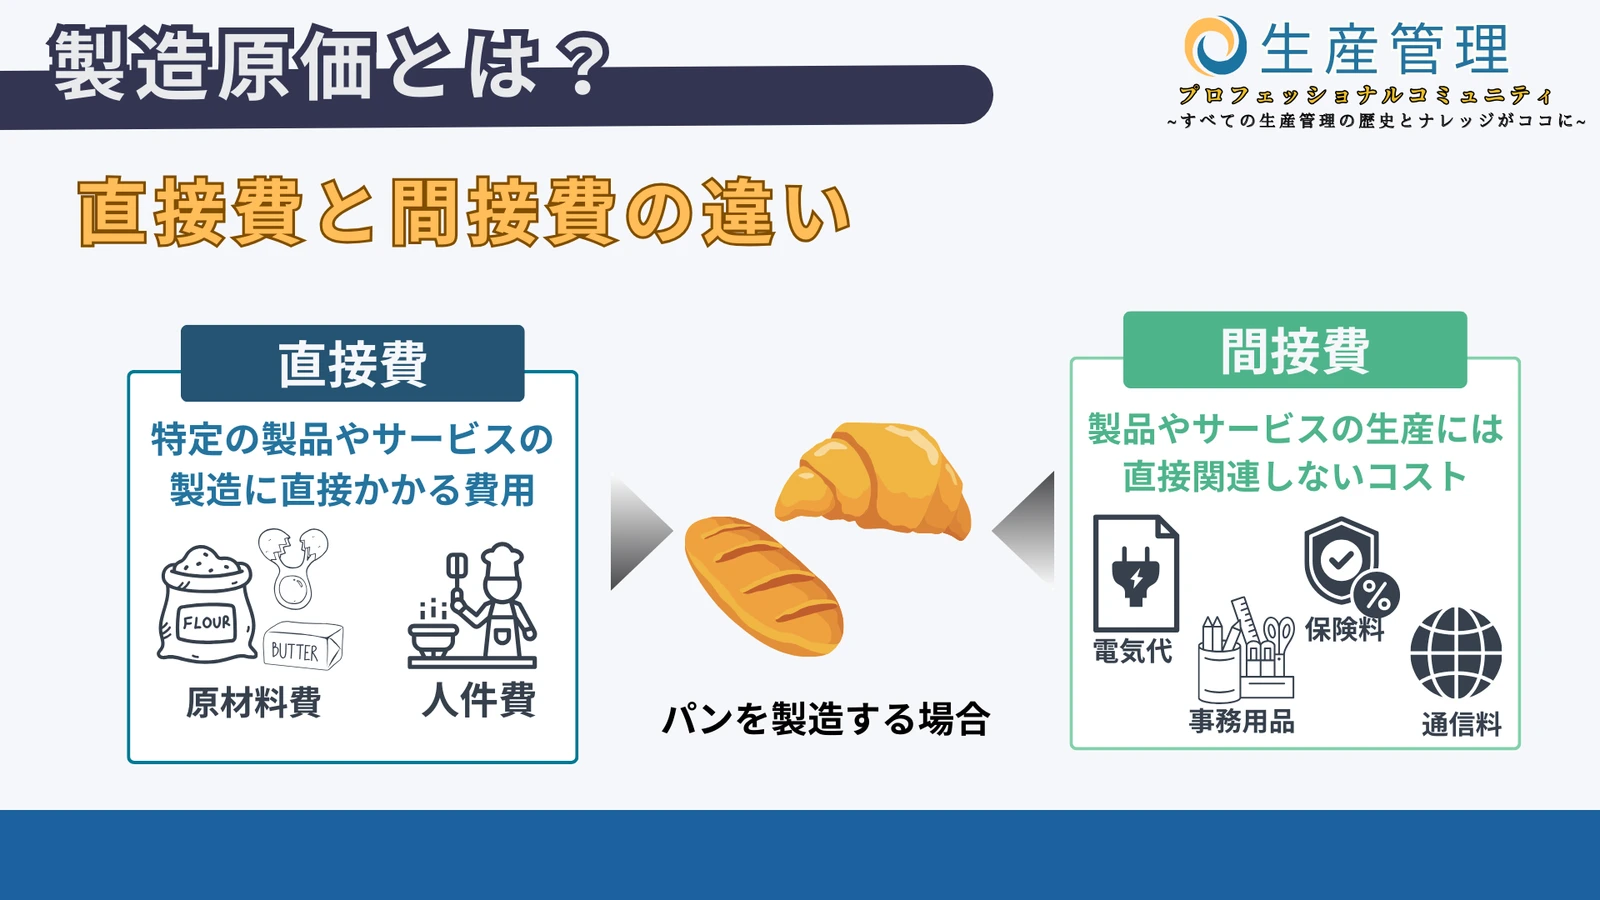
直接費と間接費の違い
直接費は、どの製品にいくら使ったかを直接把握できる原価です。間接費は、複数の製品に共通して発生し、製品別の消費額を直接把握しにくい原価です。間接費も製造に必要な費用です。機械時間や作業時間など、合理的な基準で製品に振り分けることを「配賦」と呼びます。なお、直接・間接という区分と、数量に応じて増減する変動費・固定費という区分は別の切り口です。
材料費・労務費・経費をもう少し詳しく
原価項目について、掘り下げていきます。
材料費
材料費は、製造のために消費した原材料・部品などの原価です。購入した金額と、その期間に消費した金額を区別して把握します。直接費としては製品の実際の製造に使用される材料や部品のコストがあげられます。たとえば、自動車の生産における鉄鋼、ガラス、ゴムなどの材料費などが該当します。
間接費としては生産プロセスをサポートするために必要な材料のコストを指し、例としては、製造現場で使用される工具、保護具、洗剤などの購入費などです。
労務費
労務費は、製造に関わる人の労働の原価です。給与や賃金だけでなく、関連する手当や法定福利費なども、社内の原価計算ルールに従って扱います。直接費としては、製品やサービスの製造、提供に直接関与する従業員の労働コストが該当し、工場で生産ラインに従事する労働者の給与や賃金などです。
工場の監督・保全など、複数製品に共通する労働は間接労務費として扱います。本社の管理部門などの費用は、製造原価ではなく販売費・一般管理費に区分する場合があるため、範囲を揃えます。
外注費
続いて、外注費は、企業が他の事業者や業者に対して一部の業務やプロジェクトを委託した場合に、その代価として支払う費用です。特定製品の加工を外部へ依頼する費用は、直接経費として扱う代表例です。工場全体の保全など、複数製品に共通する委託費は間接費になります。社内の管理区分と会計上の分類を確認して使いましょう。
経費
製造経費は、製造原価のうち、材料費・労務費以外の費用です。製造に関係しない費用の総称ではありません。直接経費には、特定製品の外注加工賃など、その製品に直接ひも付けられる費用があります。広告費は通常、製造経費ではなく販売費として扱います。間接経費の例は、工場の減価償却費、賃借料、水道光熱費、修繕費などです。給与は労務費に区分するなど、費用の性質を分けて整理します。
こういった製造原価の内訳を正しく理解することで、改善ポイントを明確にして、利益体質の工場を作っていくことが重要なんです。
まとめ
今回は製造業における原価管理について学んでいきました。おカネの話を毛嫌いする人も多いですが、会社・工場を運営していくためには利益を出す必要があります。そのために原価管理は必要不可欠で、絶対に押さえておかなければいけないポイントです。ぜひマスターしていきましょう。